Domain internet-accounting.de kaufen?
Wir ziehen mit dem Projekt
internet-accounting.de um.
Sind Sie am Kauf der Domain
internet-accounting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain internet-accounting.de kaufen?
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
Ähnliche Suchbegriffe für Ertragskonten
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
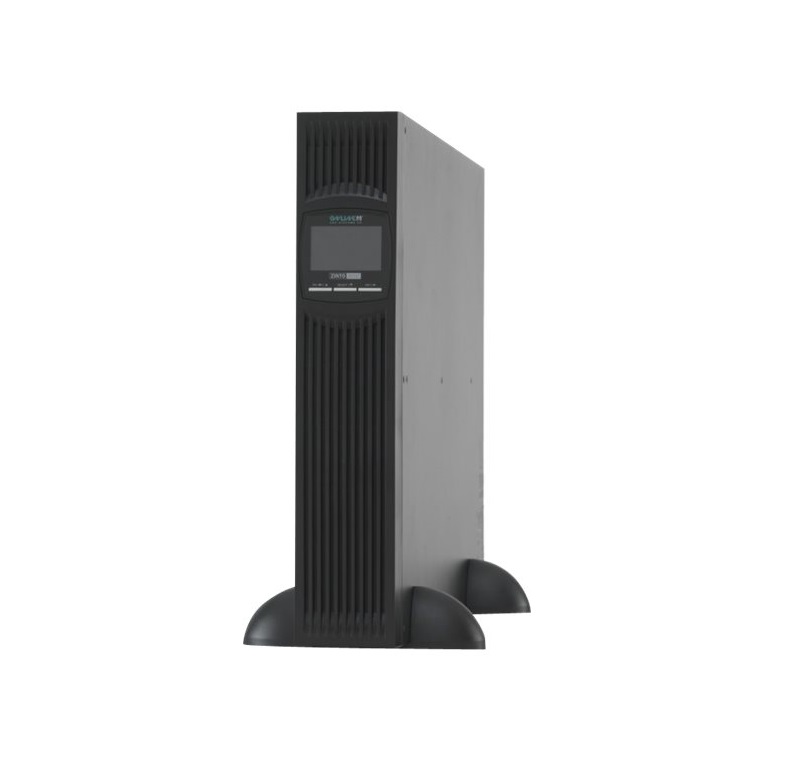
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Accounting All-In-One for Dummies with Online Practice, Fachbücher von M Taillard"Accounting All-In-One for Dummies with Online Practice" ist ein umfassendes Fachbuch, das sich an Lernende und Fachleute im Bereich der Buchhaltung richtet. Verfasst von Kenneth W. Boyd und Michael Taillard, bietet dieses Werk eine strukturierte Einführung in die Grundlagen der Buchhaltung sowie vertiefte Einblicke in komplexere Themen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Das Buch ist im Jahr 2022 erschienen und behandelt relevante Aspekte der Wirtschaft und des Rechts, die für das Verständnis der Buchhaltung unerlässlich sind. Die Sprache des Buches ist Englisch, was es einer breiten Leserschaft zugänglich macht. Mit einer Höhe von 40 Millimetern und einer Breite von 181 Millimetern ist es handlich und eignet sich gut für den Einsatz im Studium oder im Beruf. Zusätzlich bietet das Buch Online-Übungen, die es den Leserinnen und Lesern ermöglichen, ihr Wissen praktisch anzuwenden und zu vertiefen. Dieses Werk ist somit eine wertvolle Ressource für alle, die ihre Kenntnisse in der Buchhaltung erweitern möchten.34,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Ertragskonten
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.